미국의 주택담보대출 금리가 과거와 비슷한 수준으로 올랐지만, 내 집 마련의 문턱은 부모 세대 때보다 훨씬 높아졌다는 분석이 나왔다. 소득에 비해 집값이 크게 오른 데다, 저금리 대출을 유지하려는 기존 집주인들이 이사를 꺼리면서 매물도 부족하기 때문이다.
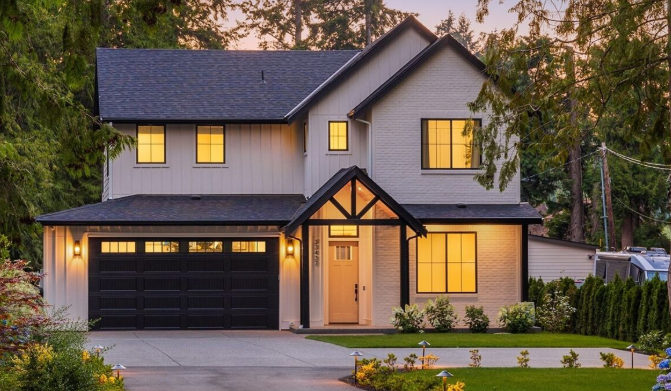 |
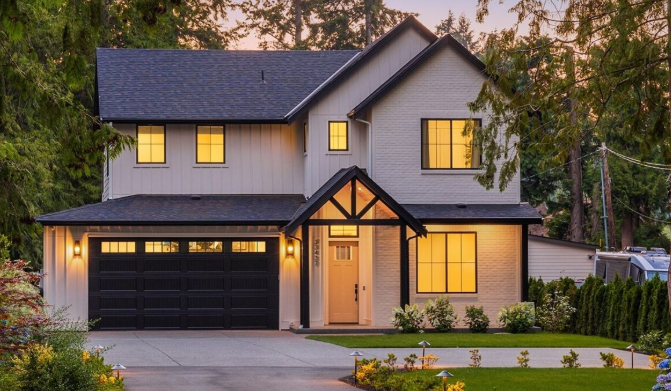
| 페더럴웨이에서 매물로 나온 4베드 주택. 리스팅 가격은 1,399,950달러. (NWMLS) |
워싱턴포스트(WP)는 25일 미국의 신규 30년 고정 모기지 평균 금리가 이번 주 7.4%를 기록했다며, 같은 7%대 금리라도 오늘날 주택 구매자가 느끼는 부담은 과거와 다르다고 보도했다.
1971년 중반부터 2001년까지 30년 동안 모기지 금리가 7% 아래로 내려간 기간은 전체의 5%에 불과했다. 반면 2003년부터 약 20년간은 7%에 한 번도 도달하지 않았으며, 이 기간 평균 금리는 4.68%였다. 2020~2021년에는 2%대까지 떨어졌다.
현재 주택 구매를 어렵게 만드는 핵심은 집값이다. 하버드대 주택연구공동센터에 따르면 1990년에는 미국 주요 주택시장 100곳 중 75곳에서 중간 주택가격이 중간소득의 3배 이하였다. 현재 이 조건을 충족하는 시장은 단 3곳뿐이다.
집값이 소득보다 빠르게 오르면 대출 상환액뿐 아니라 다운페이먼트 마련도 어려워진다. 금리가 내려가더라도 초기 구입자금이 부족한 가정은 시장에 진입하기 힘들다는 설명이다.
한인 경제학자인 로런스 윤 전국부동산중개인협회(NAR) 수석이코노미스트는 과거에도 고금리 부담은 있었지만, 30년 전에는 집값 자체가 상대적으로 감당할 만한 수준이었다고 지적했다. 현재 연간 주택 거래량은 약 400만채로 1980년대 말~1990년대 초와 비슷하지만, 가구 수가 늘어난 점을 고려하면 시장에 진입하는 비중은 낮아졌다는 것이다.
물론 부모 세대도 어려움을 겪었다. NAR 분석에 따르면 다운페이먼트 10%를 가정할 때, 1980년대 초 중간소득 가정은 중간가격 주택의 월 대출 상환에 소득의 30~40% 이상을 써야 했다. 이 비율은 이후 낮아졌다가 2023년 다시 30%를 넘어섰다. 1985년 이후 처음이었다.
여기에 기존 집주인들이 2~3%대 모기지를 포기하지 않으려는 현상이 매물 부족을 심화시키고 있다. 새집으로 옮기면 훨씬 높은 금리를 부담해야 하므로 매도를 미루는 것이다.
WP는 현재 상황을 단순히 ‘과거의 정상 금리로 돌아간 것’으로 설명하기 어렵다고 짚었다. 높아진 집값과 초기 구입비용, 매물 부족이 겹치면서 젊은 세대의 내 집 마련을 더욱 어렵게 만들고 있다는 분석이다.
<저작권자 ⓒ 조이시애틀뉴스, 무단전재 및 재배포금지>




 //www.joyseattle.com/news/65369











 Powered by Newsbuilder
