미국에서 은퇴 후 편안한 노후를 보내려면 수십만 달러에서 100만 달러 이상의 저축이 필요하다는 인식이 널리 퍼져 있다. 그러나 은퇴자금이 많지 않더라도 생활비를 철저히 관리하면 비교적 안정적인 노후생활이 가능하다는 사례가 소개돼 관심을 끌고 있다.
 |
| chatGPT image |
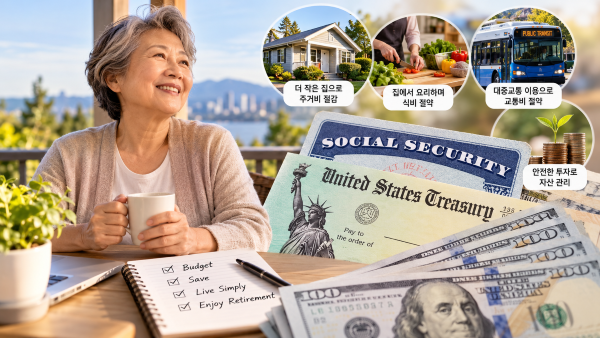
개인금융 전문매체 고뱅킹레이츠(GOBankingRates)는 최근 은퇴 당시 저축액이 15만 달러에 불과했지만 월 2,000달러 정도의 수입으로 생활하고 있는 콜로라도주 덴버의 은퇴자 아멜리아 톰슨(65)의 사례를 소개했다.
전직 교사인 톰슨은 2018년 은퇴할 당시 모아둔 돈이 15만 달러였다. 현재는 사회보장연금과 소액의 직장연금, 은퇴계좌 인출금, 저축금 등을 합쳐 매달 약 2,000달러로 생활하고 있다.
그의 월평균 생활비는 약 1,800달러다. 여기에는 주택 모기지, 전기·수도 등 공과금, 식료품비, 건강보험료, 취미생활 비용까지 포함된다. 월수입에서 생활비를 제외하면 약 200달러가 남는 셈이다.
가장 큰 비결은 주거비와 자동차 유지비 절감이다.
톰슨은 은퇴 후 기존 주택을 처분하고 규모가 작고 유지비가 저렴한 집으로 이사했다. 현재 거주하는 주택의 모기지도 거의 상환한 상태다.
자동차도 처분하고 대중교통을 이용하면서 차량 보험료와 휘발유값, 정비비 등을 절약하고 있다. 외식보다는 집에서 직접 요리하고, 여가생활도 무료 또는 저렴한 지역사회 프로그램을 활용한다.
은퇴자금을 운용할 때도 높은 수익을 노리는 위험한 투자보다는 상대적으로 안전한 저위험 금융상품을 선택해 자산을 보존하는 데 중점을 두고 있다.
물론 이 사례가 모든 은퇴자에게 적용되는 것은 아니다. 특히 시애틀과 벨뷰 등 주거비가 높은 서북미 지역에서는 월 2,000달러로 생활하기가 쉽지 않다. 주택 모기지나 임대료 부담이 크고 의료비까지 많이 발생한다면 생활비가 크게 늘어날 수 있다.
또한 톰슨의 월수입 2,000달러는 사회보장연금만이 아니라 은퇴계좌와 저축금 인출액 등을 합친 금액이다. 따라서 저축금이 얼마나 오래 유지될 수 있는지도 중요한 문제다.
한인 은퇴자들이 참고할 점은 은퇴자금의 규모 못지않게 매달 고정적으로 지출하는 생활비를 줄이는 것이 중요하다는 사실이다.
특히 주택 융자금을 은퇴 전에 최대한 상환하고, 자동차 유지비와 불필요한 소비를 줄이며, 사회보장연금과 직장연금 등 안정적인 수입원을 확보하는 것이 도움이 된다.
다만 예상치 못한 의료비와 주택 수리비, 물가 상승에 대비한 비상자금은 별도로 마련할 필요가 있다. 워싱턴주에서는 소득과 자산 등 자격 요건에 따라 노년층 재산세 감면이나 공공요금 지원 프로그램도 활용할 수 있다.
전문가들이 강조하는 은퇴 준비의 핵심은 단순히 얼마를 모았느냐보다 은퇴 후 매달 얼마가 들어오고, 얼마를 지출하며, 저축금이 얼마나 오래 유지될 수 있는지를 정확히 파악하는 것이다.
톰슨의 사례는 은퇴자금이 넉넉하지 않은 한인들에게도 주거비 절감과 계획적인 소비가 노후생활의 안정성을 높이는 중요한 수단이 될 수 있음을 보여준다.
<저작권자 ⓒ 조이시애틀뉴스, 무단전재 및 재배포금지>




 //www.joyseattle.com/news/65297










 Powered by Newsbuilder
