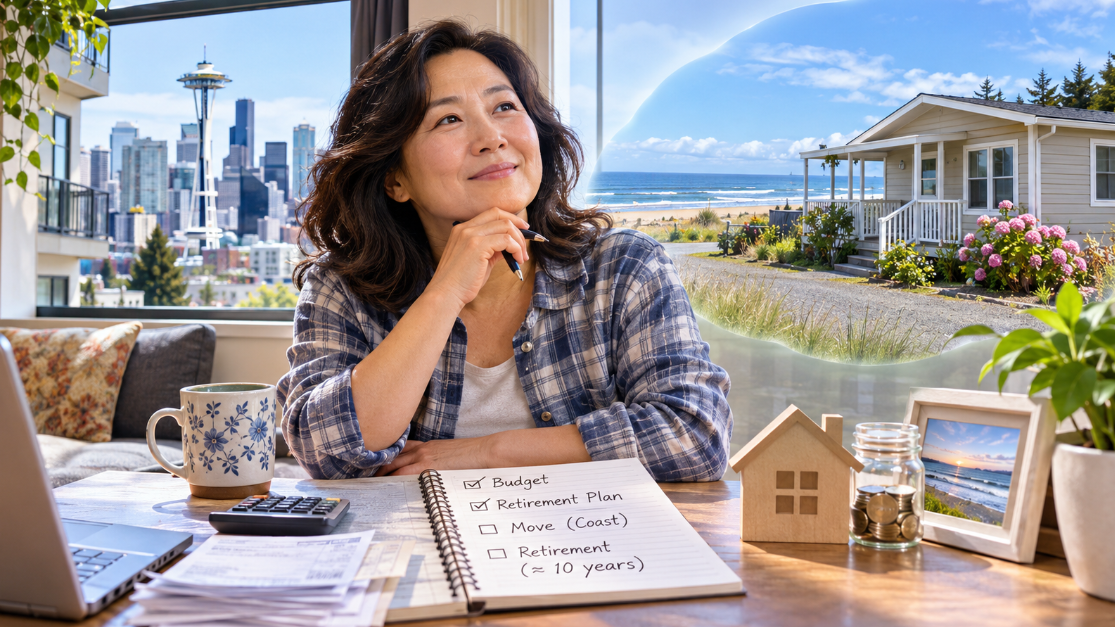
시애틀의 높은 주거비와 생활비가 은퇴를 앞둔 주민들의 노후 계획까지 바꾸고 있다. 연봉 7만4,000달러를 받는 50대 직장인이 시애틀을 떠나 집값이 저렴한 지역으로 이주하고, 은퇴 전까지 주택 대출을 모두 갚겠다는 계획을 세워 관심을 끌고 있다.
 |
| chatGPT image |
시애틀타임스에 따르면 올해 58세인 멜라니 피스크는 시애틀 메이플리프 지역의 아파트에서 약 30년간 거주해 왔다. 이곳에서 딸을 키우고 직장생활을 이어왔지만, 계속 오르는 임대료 때문에 은퇴 후 생활에 대한 걱정이 커졌다.
그녀의 연봉은 7만4,000달러로 세금과 각종 공제 후 월 실수령액은 약 4,600달러다. 현재 월 임대료와 관련 비용으로 1,730달러를 내고 있으며, 지난해 임대료가 약 10% 오른 데 이어 내년에도 8% 이상 인상될 예정이다.
여기에 의료비와 생활비 부담 등으로 발생한 신용카드 빚도 약 1만1,000달러에 달한다. 피스크는 매달 1,000달러씩 빚을 갚으며 은퇴 준비를 병행하고 있다.
그녀가 선택한 해법은 시애틀을 떠나는 것이다. 피스크는 바닷가의 그레이스하버카운티 오션쇼어스로 이주해 땅을 구입하고, 그 위에 조립식 주택을 세울 계획이다.
예상 비용은 토지 구입비 3만달러, 부지 정비와 기반시설 설치비 3만달러, 주택 구입비 약 10만달러 등 총 16만달러다.
그녀는 연방주택청(FHA) 대출을 활용해 주택을 구입한 뒤 월 800달러 정도의 모기지를 갚을 것으로 예상하고 있다. 가능하면 매달 두 배씩 상환해 약 10년 안에 대출을 모두 갚겠다는 목표다.
이를 위해 현재 약 6만달러인 은퇴계좌 자금도 주택 구입에 활용할 생각이다. 다만 은퇴계좌에서 돈을 인출할 경우 세금과 향후 노후자금 감소 등의 부담이 발생할 수 있다.
피스크가 주택 구입에 집중하는 이유는 은퇴 후 예상되는 소득 때문이다. 그녀는 은퇴하면 월 약 2,500달러의 사회보장연금(소셜연금)에 주로 의존하게 될 것으로 예상하고 있다.
따라서 은퇴 전에 주택 대출을 갚아 월세나 모기지 부담을 없애는 것이 안정적인 노후생활의 핵심이라고 판단했다.
피스크는 현재 자동차를 소유하지 않고 외식도 자제하며 생활비를 줄이고 있다. 매달 개인 은퇴계좌인 로스 IRA에 100달러를 넣고 직장 401(k)에도 급여의 약 3%를 적립하고 있다.
그녀는 과거 2008년 금융위기 당시 은퇴자금 대부분을 잃었고, 이후 실직 기간을 버티기 위해 남은 저축까지 사용해야 했다고 털어놨다.
이 같은 사례는 은퇴를 준비하는 한인들에게도 시사하는 바가 크다. 시애틀과 벨뷰 등 주택가격이 높은 지역에서 은퇴를 계획하는 한인들은 은퇴 후 소셜연금과 은퇴저축만으로 현재의 주거비를 감당할 수 있는지 미리 점검할 필요가 있다.
특히 주거비가 저렴한 지역으로 이주하면 생활비를 줄일 수 있지만, 의료시설 접근성과 재산세, 주택 유지비, 보험료 등도 함께 고려해야 한다. 오션쇼어스처럼 해안에 위치한 지역은 쓰나미와 홍수 위험도 살펴봐야 한다.
또한 은퇴계좌를 주택 구입에 사용할 경우 당장의 주거비는 줄어들 수 있지만 장기적인 생활자금이 부족해질 가능성도 있어 신중한 판단이 필요하다.
전문가들이 강조하는 은퇴 준비의 핵심은 단순히 얼마나 많은 돈을 모았느냐보다 은퇴 후 고정지출을 얼마나 줄일 수 있느냐다.
피스크의 사례는 물가와 주거비가 높은 시애틀 지역에서 안정적인 노후를 위해서는 소셜연금 수령액과 주택비용, 부채 상환 계획을 함께 고려해야 한다는 점을 보여준다.
<저작권자 ⓒ 조이시애틀뉴스, 무단전재 및 재배포금지>




 //www.joyseattle.com/news/65469










 Powered by Newsbuilder
